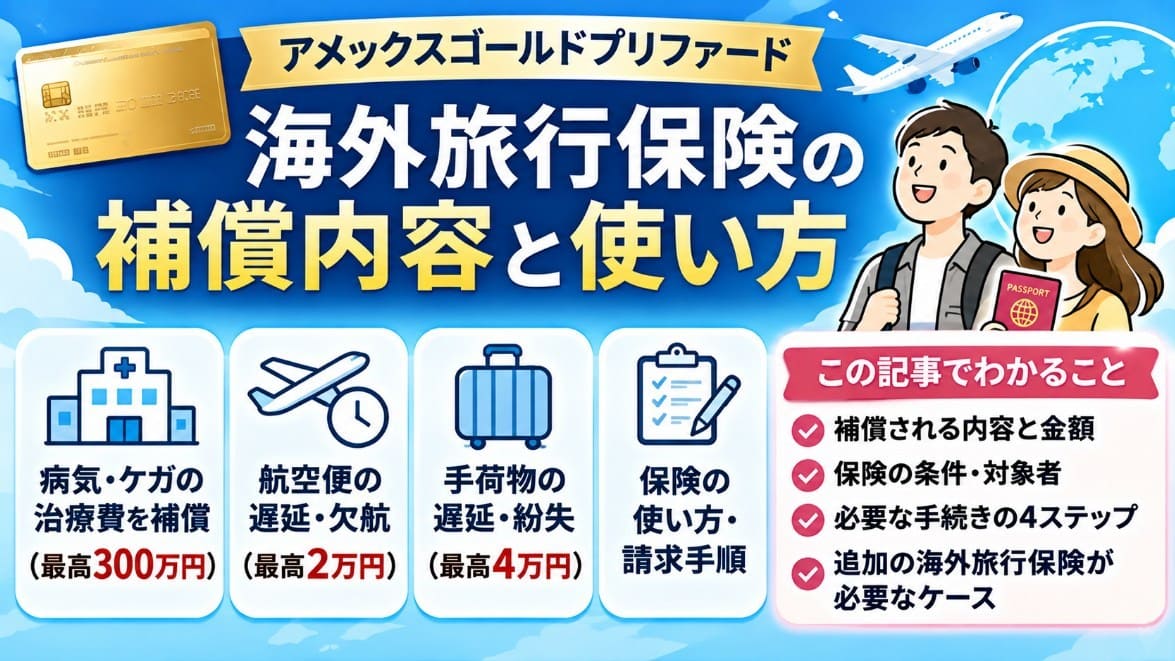
アメックスゴールドプリファードの海外旅行保険は、最高1億円の補償が付帯しています。
 プロのポメ君
ただし、自動付帯ではなく利用付帯です。
旅行代金をカードで支払うなど、所定の条件を満たす必要がありますよ。
「航空券をカードで購入すれば大丈夫?」
「家族や子どもも補償される?」
「海外旅行保険は別に加入した方がいい?」
このような疑問を持っている方も多いのではないでしょうか。
まずは、海外旅行保険の補償内容を確認してみましょう。
アメックスゴールドプリファードの海外旅行保険
| 項目 | 補償内容・条件 |
|---|---|
| 保険の付帯条件 | 利用付帯 |
| 傷害死亡・後遺障害 | 最高1億円 |
| 傷害治療費用 | 最高300万円 |
| 疾病治療費用 | 最高300万円 |
| 賠償責任 | 最高4,000万円 |
| 救援者費用 | 最高400万円 |
| 家族特約 | あり |
| 家族の傷害・疾病治療費用 | それぞれ最高200万円 |
| 補償期間 | 最長90日間 |
| 航空便遅延補償 | あり(適用条件あり) |
※基本カード会員の補償額です。家族特約には別の補償限度額があります。
※保険の適用には、旅行代金のカード決済など所定の条件があります。
注目したいのは、最高1億円という金額が、海外での治療費用を意味するわけではないことです。
 カモノハシ君
え?それでは治療費の保証はいくらなんですか?
 プロのポメ君
海外で病気やケガをした場合、治療費用の補償は最高300万円です。
渡航先や病状によっては、医療費が補償額を超える可能性もありますね。
そのため、旅行先によっては追加の海外旅行保険も検討したいところです。
また、家族特約があるため、条件を満たせば配偶者や子どもなども補償対象になります。
ただし、家族カード会員と家族特約の補償内容は異なります。
家族旅行で利用する場合は、それぞれの補償額を確認しておきましょう。
この記事では、アメックスゴールドプリファードの海外旅行保険について、以下の内容を詳しく解説します。
- 海外旅行保険の補償内容と最高1億円の内訳
- 利用付帯の条件と対象になる支払い方法
- 家族カード・配偶者・子どもの補償範囲
- 航空便遅延や手荷物トラブルへの補償
- 海外旅行保険だけで十分なのか
- 病気やケガをしたときの保険の使い方
旅行前に確認しておきたいポイントをまとめているので、ぜひ参考にしてください。
アメックスゴールドプリファードの海外旅行保険は最高1億円!補償内容一覧
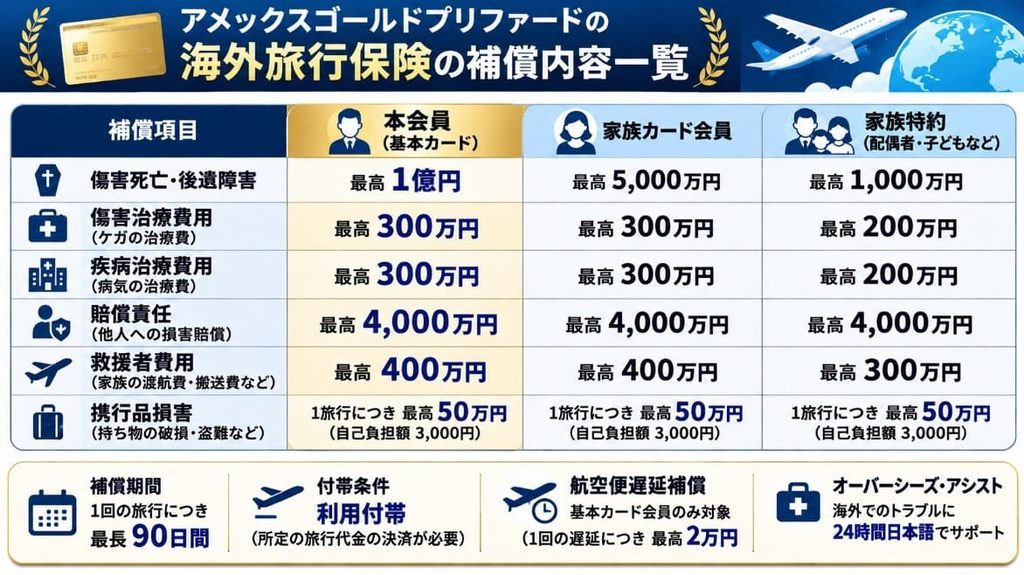
アメックスゴールドプリファードには、最高1億円の海外旅行傷害保険が付帯しています。
プロのポメ君海外での病気やケガだけでなく、他人への賠償責任や持ち物の損害なども補償対象ですよ。
ただし、すべてのトラブルに対して1億円が支払われるわけではありません。
補償の種類ごとに上限額が決められているため、旅行前に確認しておきましょう。
海外旅行保険の補償額を一覧表で比較
アメックスゴールドプリファードの海外旅行保険は、本会員・家族カード会員・家族特約で補償額が異なります。
| 補償内容 | 本会員 | 家族カード会員 | 家族特約 |
|---|---|---|---|
| 傷害死亡・後遺障害 | 最高1億円 | 最高5,000万円 | 最高1,000万円 |
| 傷害治療費用 | 最高300万円 | 最高300万円 | 最高200万円 |
| 疾病治療費用 | 最高300万円 | 最高300万円 | 最高200万円 |
| 賠償責任 | 最高4,000万円 | 最高4,000万円 | 最高4,000万円 |
| 救援者費用 | 最高400万円 | 最高400万円 | 最高300万円 |
| 携行品損害 | 1旅行中最高50万円 | 1旅行中最高50万円 | 1旅行中最高50万円 |
※旅行代金をカードで決済するなど、所定の利用付帯条件を満たした場合の補償額です。
※携行品損害には免責金額3,000円、年間限度額100万円などの条件があります。
※家族特約の対象者や補償条件は、公式規定をご確認ください。
本会員と家族カード会員では、傷害死亡・後遺障害の補償額に違いがあります。
一方、傷害・疾病治療費用は、どちらも最高300万円です。
プロのポメ君家族特約では治療費用が最高200万円となるため、子どもを連れて海外旅行する場合は特に確認しておきたいですね。
傷害・疾病治療費用は最高300万円
海外旅行で特に重要なのが、病気やケガをした際の治療費用です。
アメックスゴールドプリファードでは、次の補償が用意されています。
| 補償項目 | 本会員の補償額 | 主な対象 |
|---|---|---|
| 傷害治療費用 | 最高300万円 | 旅行中の事故によるケガ |
| 疾病治療費用 | 最高300万円 | 旅行中に発症した病気 |
例えば、海外旅行中に転倒して骨折した場合、条件を満たせば傷害治療費用の補償対象となります。
また、旅行中に病気を発症して病院で治療を受けた場合は、疾病治療費用の対象となる可能性があります。
ただし、最高300万円は補償限度額であり、すべての治療費が無条件で支払われるわけではありません。
既往症や補償対象外の治療など、保険金が支払われないケースもあります。
プロのポメ君特にアメリカなど医療費が高額になりやすい国では、300万円を超える可能性も考えておきましょう。
治療費用をより手厚く備えたい場合は、別途海外旅行保険への加入も選択肢になります。
賠償責任・救援者費用の補償内容
アメックスゴールドプリファードは、治療費用以外のトラブルにも対応しています。
主な補償は次の2つです。
- 賠償責任:最高4,000万円
海外旅行中に、誤って他人の物を壊したり、他人にケガをさせたりした場合の法律上の損害賠償責任を補償します。
例えば、宿泊先の設備を誤って破損した場合などが考えられます。
ただし、事故の状況や破損した物によっては補償対象外となるため、すべての損害が補償されるわけではありません。 - 救援者費用:最高400万円
旅行中に遭難したり、重い病気やケガで家族が現地へ駆けつけたりする場合などに備える補償です。
条件を満たす場合、家族の渡航費や宿泊費などが補償対象になることがあります。
家族特約では最高300万円となるため、補償額の違いも押さえておきましょう。
携行品損害は補償される?
アメックスゴールドプリファードの海外旅行保険には、携行品損害の補償も含まれています。
1旅行中の補償限度額は最高50万円です。
プロのポメ君例えば、海外旅行中にカメラを盗まれたり、持ち物が偶然の事故で破損したりした場合、補償対象となる可能性があります。
ただし、次の点には注意してください。
- 1事故につき免責金額3,000円がある
- 年間の補償限度額は100万円
- 持ち物の種類によって補償対象外となる場合がある
- 置き忘れや紛失などは補償されない場合がある
- 補償額は購入価格がそのまま支払われるとは限らない
スマートフォンやパソコンなど、高額な持ち物については特に補償条件を確認しておくと安心です。
盗難に遭った場合は、現地警察への届け出や証明書の取得が必要になることもあります。
旅行中のトラブルに備えて、購入時の領収書や持ち物の情報を残しておくとよいでしょう。
最高1億円でも治療費用は300万円!補償額の違いに注意
ここまで紹介したように、アメックスゴールドプリファードの海外旅行保険は幅広いトラブルに対応しています。
ただし、「最高1億円の海外旅行保険があるから、追加の保険は必要ない」とは限りません。
最高1億円は傷害死亡・後遺障害の補償額です。
実際に海外で病院を利用する際に重要となる傷害・疾病治療費用は、それぞれ最高300万円となります。
プロのポメ君旅行先や滞在期間、家族構成に合わせて、必要な補償を確認しておきましょう。
また、これらの補償を受けるには、利用付帯の条件を満たす必要があります。
次の段落では、航空券・ツアー・ホテル代など、どの支払いで海外旅行保険が適用されるのかを詳しく解説します。
アメックスゴールドプリファードの海外旅行保険は自動付帯?利用付帯の条件
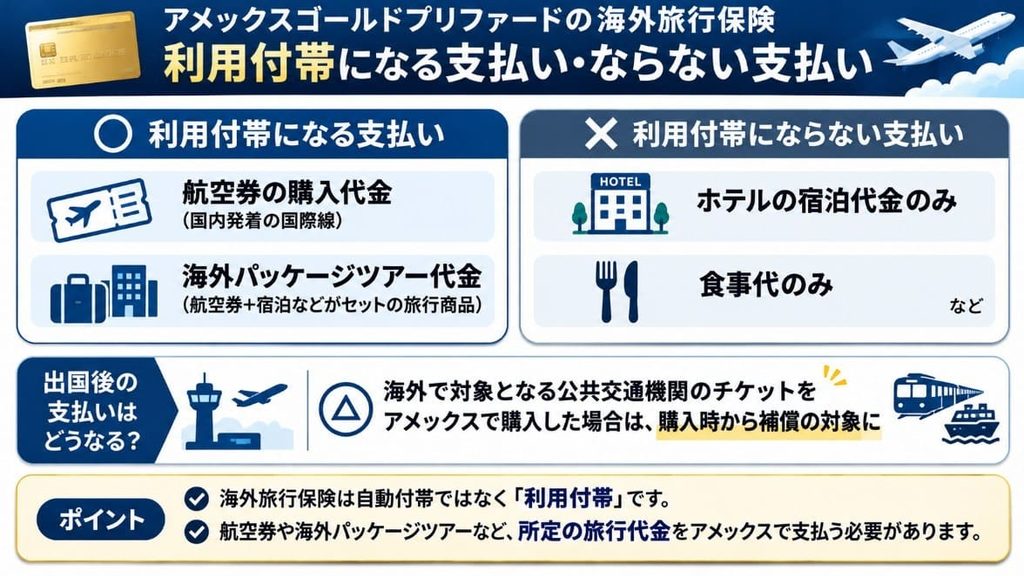
アメックスゴールドプリファードの海外旅行保険は、自動付帯ではなく利用付帯です。
カードを持っているだけでは、原則として海外旅行保険は適用されません。
プロのポメ君旅行代金をアメックスゴールドプリファードで支払うなど、所定の条件を満たす必要がありますよ。
ただし、海外旅行に関する支払いなら何でも対象になるわけではありません。
例えば、航空券やパッケージツアーの代金は対象になりますが、ホテル代だけの支払いでは条件を満たせません。
まずは、どのような支払いが対象になるのか確認しましょう。
アメックスゴールドプリファードの海外旅行保険は自動付帯ではなく利用付帯
海外旅行保険には、大きく分けて「自動付帯」と「利用付帯」の2種類があります。
| 項目 | 自動付帯 | 利用付帯 |
|---|---|---|
| カードを持っているだけで適用 | ○ | × |
| 所定の旅行代金の決済 | 不要 | 必要 |
| ゴールドプリファード | × | ○ |
アメックスゴールドプリファードは利用付帯のため、対象となる旅行代金の決済が重要です。
海外旅行に出発する前に、次の3点を確認しておきましょう。
- 対象となる旅行代金を支払っているか
- アメックスゴールドプリファードで決済しているか
- 補償を受けたい家族の旅行代金も支払っているか
特に家族旅行では、誰の旅行代金をカードで決済したかが重要になります。
家族特約があるからといって、無条件ですべての家族に保険が適用されるわけではありません。
航空券やパッケージツアーの支払いが対象
アメックスの公式案内では、海外旅行保険の対象となる旅行代金として、主に次の支払いが挙げられています。
- 日本出入国のための国際航空券
- 日本出入国のための国際船舶のチケット
- 対象となるパッケージツアーの料金
例えば、海外旅行の往復航空券をアメックスゴールドプリファードで購入した場合、所定の条件を満たせば海外旅行保険が適用されます。
プロのポメ君また、HISやJTBなどで海外パッケージツアーを申し込み、対象となる旅行代金をカード決済する場合も同じですよ!
ただし、旅行会社での支払いがすべて対象になるわけではありません。
購入する商品が保険の対象となる旅行代金に該当するか確認しましょう。
ホテル代だけの支払いでも海外旅行保険は適用される?
海外ホテルの宿泊代金だけを支払っても、原則として利用付帯の条件は満たせません。
ここは間違えやすいポイントです。
海外旅行に関連する支払いでも、保険の対象となる旅行代金には条件があります。
| 支払い内容 | 海外旅行保険の適用条件 |
|---|---|
| 日本発着の国際航空券 | ○対象 |
| 対象の海外パッケージツアー | ○対象 |
| 日本発着の国際船舶のチケット | ○対象 |
| 海外ホテルの宿泊代金のみ | ×対象外 |
| 海外レストランの食事代 | ×対象外 |
| お土産の購入代金 | ×対象外 |
| 海外で対象となる公共交通機関のチケットを購入 | ○条件付きで対象 |
※○は所定の条件を満たした場合です。支払い方法や購入内容によって適用可否が異なる場合があります。
例えば、航空券を別のクレジットカードで購入し、ホテル代だけをアメックスゴールドプリファードで決済した場合は注意が必要です。
ホテル代の支払いだけでは、海外旅行保険の利用付帯条件を満たせません。
プロのポメ君海外旅行保険を利用する予定なら、旅行を予約する段階で対象となる決済を確認しておきましょう。
旅行出発後にカード決済した場合は?
アメックスゴールドプリファードの海外旅行保険は、一定の条件を満たせば、日本を出国した後のカード決済でも適用される場合があります。
プロのポメ君アメックスの公式案内では、日本国内で対象となる旅行代金の決済がない場合、出国後に海外で所定の公共交通機関のチケットをカード購入する方法が案内されていますよ。
例えば、海外で鉄道や航空機などの対象チケットを購入するケースです。
ただし、次の点には注意してください。
- 対象となる公共交通機関のチケットであること
- 出国後の海外でカード決済すること
- 補償開始は原則として対象チケットの購入時からとなること
- 出国時からの旅行期間が最長90日以内であること
重要なのは、出国後にカード決済しても、出国時までさかのぼって補償されるわけではないという点です。
プロのポメ君また、出国後に海外ツアーの代金を決済した場合は、公式案内上、対象外とされています。
現地で何かをカード決済すれば必ず保険が適用される、という仕組みではありません。
出国後の適用を考えている場合は、対象となる交通機関や購入方法を事前に確認しておくと安心です。
海外旅行保険が適用されない支払いの注意点
アメックスゴールドプリファードで旅行関連の支払いをしていても、利用付帯の条件を満たさない場合があります。
特に注意したいのは、次のようなケースです。
- 航空券を別のカードで購入した場合
-
航空券を別のクレジットカードで購入し、アメックスゴールドプリファードではホテル代や食事代しか支払っていない場合です。
この支払いだけでは利用付帯の条件を満たしません。
- マイルで航空券を取得した場合
-
マイルで航空券を取得し、税金や手数料だけをカード決済するケースもありますよね。
ただし、税金や手数料の決済だけで利用付帯の条件を満たすとは限りません。
マイル航空券を利用する場合は、事前にアメックスへ確認しておきましょう。
- 家族の旅行代金を別のカードで支払った場合
-
家族特約の対象者でも、所定の旅行代金の決済条件を満たす必要があります。
家族分の海外旅行傷害保険も適用させるには、家族分の対象旅行代金についてもカード決済が必要と案内されています。
家族旅行では、予約時に支払いをまとめておくと確認しやすいでしょう。
- 海外でホテル代や買い物代だけを決済した場合
-
海外でアメックスゴールドプリファードを利用しても、ホテル代やショッピング代金だけでは利用付帯の条件を満たせません。
出国後に保険を適用させたい場合は、対象となる公共交通機関のチケット購入など、所定の条件を確認してください。
海外旅行保険を確実に利用するために出発前に確認したいこと
アメックスゴールドプリファードの海外旅行保険を利用するなら、出発前に対象となる旅行代金をカード決済しておく方法がわかりやすいでしょう。
特に、次のポイントを確認するのがおすすめです。
- 国際航空券や対象ツアーをカード決済したか
- 家族分の旅行代金も対象カードで決済したか
- 予約確認書やカード利用明細を保存したか
- 補償開始日と補償期間を確認したか
- 不明点をアメックスの保険窓口に確認したか
保険が必要になってから適用条件を確認するのでは、間に合わないこともあります。
旅行予約の段階で確認しておけば、出発前の不安も減らせますよ。
アメックスゴールドプリファードの海外旅行保険は家族や子どもも対象?
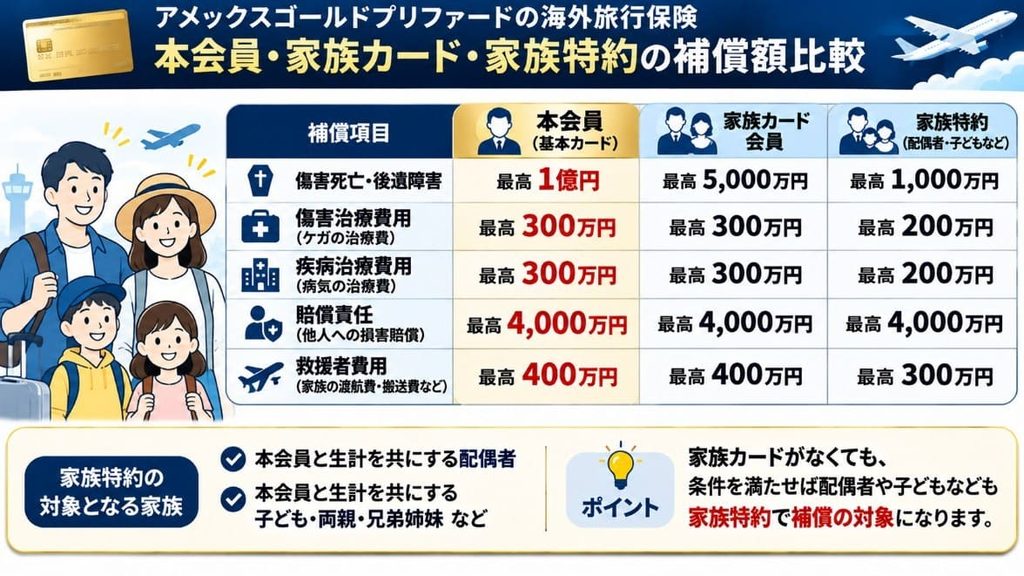
アメックスゴールドプリファードの海外旅行保険は、カード会員本人だけでなく、条件を満たす配偶者や子どもなども補償対象になります。
 プロのポメ君
家族カードを持っていない子どもにも、家族特約が用意されているのはうれしいポイントですね。
ただし、家族なら誰でも無条件で補償されるわけではありません。
家族の範囲や旅行代金の支払い条件によって、保険の適用可否が異なります。
まずは、家族特約の対象者から確認していきましょう。
家族特約の対象となる人は?
アメックスゴールドプリファードの家族特約は、カード会員の配偶者や、生計を共にする子ども・両親などが対象です。
公式案内では、家族の範囲を次のように定めています。
| 家族の続柄 | 家族特約の対象 |
|---|---|
| 配偶者 | ○対象 |
| 生計を共にする子ども | ○対象 |
| 生計を共にする両親 | ○対象 |
| 生計を共にするその他の親族 | ○条件付きで対象 |
| 生計を別にする親族 | 原則対象外 |
※親族の範囲は6親等以内の血族、3親等以内の姻族です。
例えば、夫がアメックスゴールドプリファードの本会員で、妻と小学生の子ども2人が一緒に海外旅行する場合を考えてみましょう。
妻と子どもが家族特約の条件を満たしていれば、カードを持っていなくても補償対象となる可能性があります。
プロのポメ君ただし、旅行代金のカード決済など、利用付帯の条件も満たす必要があります。
家族特約があることと、実際に保険が適用されることは別なので注意してください。
配偶者・子ども・両親の補償条件
家族特約を利用する際は、続柄だけでなく「生計を共にしているか」が重要になります。
- 配偶者の場合
-
カード会員の配偶者は、家族特約の対象者として案内されています。
家族カードを持っていなくても、所定の条件を満たせば補償を受けられます。
一方、配偶者自身が家族カードを持っている場合は、家族カード会員としての補償が適用されるケースがあります。
- 子どもの場合
-
小学生や中学生など、クレジットカードを持てない年齢でも対象となる可能性があります。
ただし、年齢だけで適用が決まるわけではありません。
成人して働いている子どもなどは、生計を共にする家族に該当しない場合があります。
- 両親の場合
-
カード会員と生計を共にする両親も、家族特約の対象となる可能性があります。
ただし、親子関係があるだけで必ず対象になるわけではありません。
別居している場合や、それぞれ独立した生活を送っている場合は、保険の対象となるか確認しておきましょう。
家族の生活状況によって判断が難しい場合は、旅行前にアメックスへ問い合わせるのがおすすめです。
家族カード会員と家族特約の補償額の違い
アメックスゴールドプリファードでは、家族カード会員と家族特約の対象者で補償額が異なります。
主な違いは次のとおりです。
| 補償項目 | 家族カード会員 | 家族特約 |
|---|---|---|
| 傷害死亡・後遺障害 | 最高5,000万円 | 最高1,000万円 |
| 傷害治療費用 | 最高300万円 | 最高200万円 |
| 疾病治療費用 | 最高300万円 | 最高200万円 |
| 賠償責任 | 最高4,000万円 | 最高4,000万円 |
| 救援者費用 | 最高400万円 | 最高300万円 |
※所定の旅行代金をカード決済した場合の補償額です。
例えば、夫が本会員、妻が家族カード会員、子ども2人が家族特約の対象者である場合を考えてみましょう。
それぞれの傷害・疾病治療費用の上限は、次のようになります。
| 家族 | 補償区分 | 傷害・疾病治療費用 |
|---|---|---|
| 夫 | 本会員 | 各最高300万円 |
| 妻 | 家族カード会員 | 各最高300万円 |
| 子どもA | 家族特約 | 各最高200万円 |
| 子どもB | 家族特約 | 各最高200万円 |
このように、同じ家族旅行でも補償額が異なります。
特に子どもの治療費用は最高200万円となるため、渡航先によっては追加の海外旅行保険も検討したいところです。
家族旅行では誰の航空券を決済すればいい?
家族旅行で海外旅行保険を利用する場合は、補償を受けたい家族それぞれについて、利用付帯の条件を満たすことが重要です。
例えば、夫婦と子ども2人で海外旅行する場合を考えてみましょう。
次のように、家族全員分の対象旅行代金をアメックスゴールドプリファードで支払っておくと、決済内容を確認しやすくなります。
- 夫がアメックスゴールドプリファードを保有する
- 夫・妻・子ども2人の国際航空券を同カードで決済する
- 航空券の予約確認書とカード利用明細を保存する
- 家族それぞれの補償区分を確認する
ただし、家族全員分をカード決済すれば、どのような場合でも必ず補償されるという意味ではありません。
プロのポメ君家族特約の対象者であることや、旅行代金が保険の対象となる支払いに該当することも必要ですよ。
また、家族カードで支払う場合や、家族ごとに異なる方法で旅行代金を決済する場合は、適用条件を事前に確認しておきましょう。
子どもだけで海外旅行する場合は?
子どもだけで海外旅行する場合も、家族特約の対象となる可能性があります。
ただし、カード会員が同行しない場合の適用条件は、出発前に確認することが大切です。
プロのポメ君規約を隅々まで確認しましたが、カード会員の同行が前提の規約でした。なので、アメックスに直接確認するのが一番確実です。
例えば、子どもが海外留学やホームステイに参加する場合を考えてみましょう。
家族特約の対象者であっても、旅行代金の決済条件や補償期間などを確認する必要があります。
特に注意したいのは、次の3点です。
- 子どもが家族特約の対象者に該当するか
- 対象となる旅行代金をカード決済しているか
- 滞在期間が保険の補償期間内に収まるか
また、長期留学では補償期間が不足する可能性があります。
海外旅行保険の補償期間は原則として最長90日間です。
プロのポメ君90日を超える留学や長期滞在では、別途海外留学保険などへの加入も検討しましょう。
家族旅行では治療費用の補償額を確認しておこう
アメックスゴールドプリファードの海外旅行保険は、家族にも補償が用意されている点がメリットです。
一方、家族特約の傷害・疾病治療費用は、それぞれ最高200万円となります。
海外では、急な病気やケガで高額な医療費が発生することもあります。
そのため、子ども連れの海外旅行では、次の点を確認しておくと安心です。
- 家族全員が保険の対象になっているか
- 旅行代金の決済条件を満たしているか
- 家族それぞれの治療費用の補償額はいくらか
- 旅行先の医療費に対して補償額は十分か
- 必要に応じて追加の海外旅行保険に加入するか
家族特約があるから安心と考えるのではなく、実際の補償額まで確認しておきたいですね。
アメックスゴールドプリファードの海外旅行保険は90日間!補償期間を解説
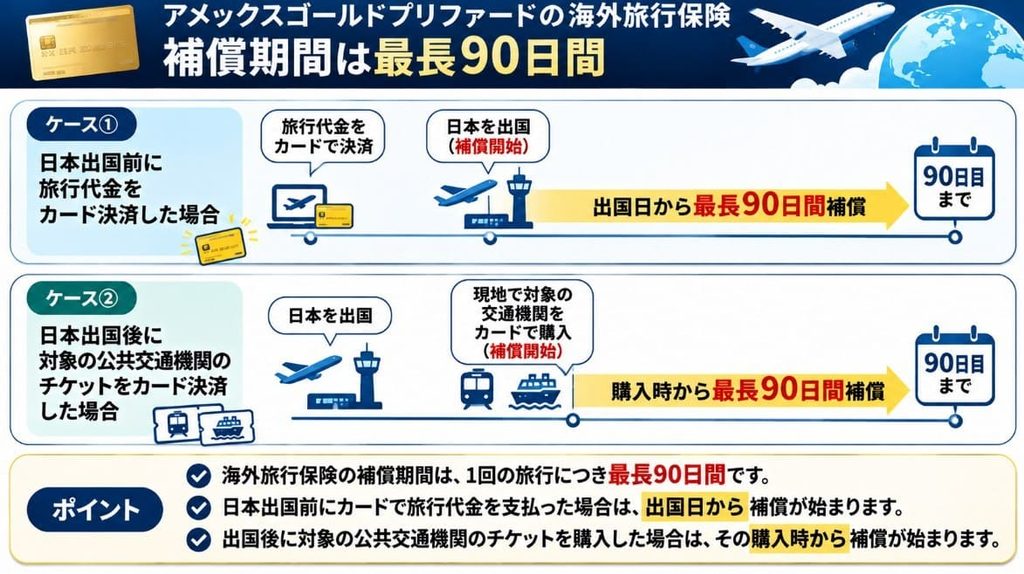
アメックスゴールドプリファードの海外旅行保険は、1回の海外旅行につき最長90日間の補償が用意されています。
1週間程度の観光旅行はもちろん、1か月ほどの海外滞在でも、所定の条件を満たせば補償対象になります。
ただし、注意したいのは、カードで旅行代金を支払ったタイミングによって、補償が始まる時期が異なることです。
また、90日を超える長期滞在では、途中から補償を受けられなくなる可能性があります。
まずは、補償期間の基本を確認しましょう。
海外旅行保険はいつからいつまで?
アメックスゴールドプリファードの海外旅行保険は、日本出国前に所定の旅行代金をカード決済している場合、原則として海外旅行のために自宅を出発したときから補償されます。
補償期間は、最長90日間です。
| 項目 | 内容 |
|---|---|
| 補償期間 | 最長90日間 |
| 補償開始 | 所定の条件を満たした旅行で自宅を出発したときから |
| 補償終了 | 帰宅時など、規定で定める終了時点まで |
| 90日を超える旅行 | 90日を超える部分は原則対象外 |
| 保険の適用条件 | 所定の旅行代金をカード決済すること |
※補償の開始・終了には、日本出国の前日や帰国翌日などに関する規定上の制限があります。
例えば、7日間のハワイ旅行を予約し、出発前に国際航空券をアメックスゴールドプリファードで購入した場合を考えてみましょう。
所定の条件を満たしていれば、旅行中の病気やケガなどが補償対象になります。
プロのポメ君ただし、保険金の支払いには、事故の状況や補償対象となる費用などの条件があります。旅行中に発生した事故でも、すべての治療費が支払われるわけではありません。
90日を超える長期旅行はどうなる?
アメックスゴールドプリファードの海外旅行保険は、90日を超える旅行全体を補償するものではありません。
例えば、120日間の海外旅行を計画している場合を考えてみましょう。
| 滞在期間 | カード付帯保険 |
|---|---|
| 1〜30日目 | 条件を満たせば補償対象 |
| 31〜60日目 | 条件を満たせば補償対象 |
| 61〜90日目 | 規定の補償期間内であれば対象 |
| 91日目以降 | 原則として補償期間外 |
※実際の終了日時は保険規定に基づきます。表は期間の目安です。
特に注意したいのは、海外留学やワーキングホリデー、長期出張などです。
プロのポメ君滞在期間が長くなる場合は、カード付帯保険だけでは補償が不足する可能性があります。
また、90日が経過した後に海外でカード決済しても、新たに90日間の補償が始まるわけではありません。
長期滞在を予定している方は、渡航期間全体をカバーできる海外旅行保険や留学保険などを検討しましょう。
海外でカード決済した場合の補償開始時期
アメックスゴールドプリファードでは、日本出国前に対象となる旅行代金をカード決済していなくても、出国後の支払いによって海外旅行保険が適用される場合があります。
プロのポメ君対象となるのは、海外で所定の公共交通機関のチケットをカード決済するケースです。
ただし、補償が始まるのは対象チケットを購入したときからとなります。
例えば、次のようなケースを考えてみましょう。
- 1日目:日本を出発
- 2日目:海外のホテルに宿泊
- 3日目:対象となる鉄道チケットをカードで購入
- 4日目:旅行中にケガをする
この場合、3日目のチケット購入が利用付帯の条件を満たしていれば、4日目のケガは補償対象となる可能性があります。
一方、チケット購入前の2日目に発生した事故については、その決済による補償を受けられません。
また、補償期間の上限は、日本出国時から数える最長90日間の旅行期間内です。
プロのポメ君出国後に決済した日から、新たに90日間が追加されるわけではない点に注意しましょう。
海外旅行保険の補償期間で注意したい3つのポイント
アメックスゴールドプリファードの海外旅行保険を利用する際は、次の3点を確認しておくと安心です。
- 90日間は旅行ごとの補償期間
-
海外旅行保険は、1回の旅行につき最長90日間です。
年間90日までという意味ではありません。
ただし、旅行ごとに利用付帯の条件を満たす必要があります。
- 出国後のカード決済では補償開始が遅れる
-
出国後に対象となる公共交通機関のチケットを購入した場合、その購入時から補償が始まります。
購入前に発生した事故まで、さかのぼって補償されるわけではありません。
- 長期滞在では追加保険を検討する
-
90日を超える海外旅行では、カード付帯保険だけでは対応できない期間が生じます。
特に留学や長期出張では、滞在期間全体を補償する保険を用意しておくと安心です。
アメックスゴールドプリファードの海外旅行保険は、短期の海外旅行では心強い特典です。
ただし、補償期間と利用付帯の条件を確認したうえで活用することが大切になりますよ。
アメックスゴールドプリファードの航空便遅延・手荷物遅延保険
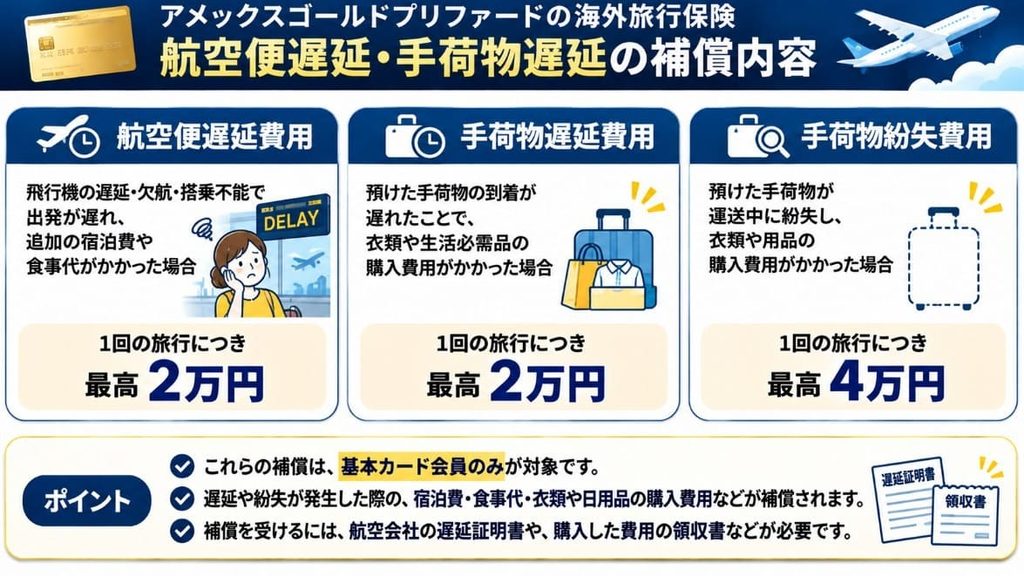
アメックスゴールドプリファードには、海外旅行中の飛行機の遅延や欠航、預けた手荷物の到着遅れなどに備える「海外航空便遅延費用補償」が付帯しています。
航空便の遅延・欠航では最高2万円、受託手荷物の紛失では最高4万円の補償が用意されています。
 カモノハシ君
確かに、海外旅行では、飛行機が遅れて予定外の食事代が発生したり、スーツケースが届かず衣類を購入したりすることもありますよね。
プロのポメ君こうしたトラブルによる臨時の出費を補償してくれるのが、航空便遅延費用補償ですよ。
ただし、遅延しただけで一律に保険金が支払われるわけではありません。
補償を受けるには、旅行代金のカード決済や遅延時間など、所定の条件を満たす必要があります。
飛行機の遅延・欠航時の補償は最高2万円
アメックスゴールドプリファードの航空便遅延費用補償は、基本カード会員が対象です。
主な補償内容は次のとおりです。
| 補償項目 | 補償限度額 | 主な対象費用 |
|---|---|---|
| 乗継遅延費用 | 1回につき最高2万円 | 宿泊費・食事代 |
| 出航遅延・欠航・搭乗不能費用 | 1回につき最高2万円 | 食事代 |
| 受託手荷物遅延費用 | 1回につき最高2万円 | 衣類・生活必需品 |
| 受託手荷物紛失費用 | 1回につき最高4万円 | 衣類・生活必需品 |
※旅行代金を対象カードで決済するなど、所定の条件を満たした場合です。
※ゴールドプリファードの家族カード会員は、この航空便遅延費用補償の対象外です。
例えば、海外旅行中に飛行機が欠航し、空港で長時間待つことになった場合を考えてみましょう。
所定の条件を満たし、待機中に食事代が発生した場合は、最高2万円まで補償される可能性があります。
ただし、欠航したからといって、ホテル代や航空券の買い直し費用まで必ず補償されるわけではありません。
プロのポメ君出航遅延・欠航・搭乗不能費用の補償対象は、原則として食事代です。
一方、乗継遅延費用では、条件を満たした宿泊費や食事代が対象になります。
トラブルの種類によって対象費用が異なる点を押さえておきましょう。
乗り継ぎに失敗した場合の補償
海外旅行では、乗り継ぎ便に間に合わなくなるトラブルも考えられます。
アメックスゴールドプリファードでは、所定の条件を満たす乗継遅延について、1回につき最高2万円の補償があります。
主な条件は次のとおりです。
- 乗継地に到着する航空便が遅延した
- その遅延によって予定していた乗継便に搭乗できなかった
- 到着便の実際の到着時刻から4時間以内に代替便を利用できなかった
- 待機中に宿泊費や食事代が発生した
例えば、日本からヨーロッパへ向かう途中、乗継地への到着が遅れて次の飛行機に乗れなかったケースです。
代替便が翌朝になり、空港近くのホテルに宿泊する必要が生じた場合、条件を満たせば宿泊費や食事代が補償対象となります。
プロのポメ君ただし、最高2万円は補償限度額です。
宿泊費と食事代の合計が3万円になっても、3万円すべてが補償されるわけではありません。
また、乗継便に間に合わなかった理由によっては、補償対象外になる場合があります。
航空会社が発行する遅延証明書などを取得し、保険会社へ確認しましょう。
スーツケースの遅延・紛失時の補償
海外旅行では、預けたスーツケースが目的地に届かない「ロストバゲージ」も心配ですよね。
アメックスゴールドプリファードでは、航空会社に預けた手荷物の遅延・紛失についても補償が用意されています。
- 受託手荷物遅延費用:最高2万円
-
搭乗した航空便が目的地に到着してから6時間以内に、預けた手荷物が手元に戻らなかった場合が対象です。
そのために購入した衣類や洗面用具などの生活必需品について、所定の条件で補償を受けられます。
- 受託手荷物紛失費用:最高4万円
-
目的地への到着から48時間以内に預けた手荷物が届かなかった場合は、保険上、紛失したものとみなされます。
この場合、到着後96時間以内に購入した衣類や生活必需品の費用が、所定の条件で補償対象となります。
違いを整理すると、次のとおりです。
| 項目 | 手荷物遅延 | 手荷物紛失 |
|---|---|---|
| 判定の目安 | 到着後6時間以内に届かない | 到着後48時間以内に届かない |
| 補償限度額 | 最高2万円 | 最高4万円 |
| 主な対象 | 衣類・洗面用具など | 衣類・洗面用具など |
| 注意点 | 荷物が届くまでの必要な購入費用 | 原則として到着後96時間以内の購入費用 |
ここで注意したいのは、スーツケース本体の購入価格が、そのまま最高4万円まで補償されるわけではないことです。
この保険は、手荷物が届かないことによって必要になった衣類や生活必需品の購入費用を補償するものです。
高額なブランド品や貴金属などの購入費用は、通常の生活必需品とは扱われません。
プロのポメ君荷物が届く前に購入したことを証明できるよう、レシートを保管しておきましょう。
航空便遅延保険の請求に必要な書類
航空便の遅延や手荷物の紛失が発生した場合は、まず航空会社に状況を確認し、証明書を取得しておくことが大切です。
保険金の請求では、一般的に次のような書類が必要になります。
| 書類 | 主な用途 |
|---|---|
| 航空券・搭乗券 | 利用した航空便の確認 |
| 予約確認書 | 旅行日程や搭乗予定便の確認 |
| 遅延・欠航証明書 | 航空便トラブルの証明 |
| 手荷物事故証明書 | 手荷物の遅延・紛失の証明 |
| ホテル・食事代の領収書 | 実際に負担した費用の確認 |
| 衣類・生活必需品のレシート | 購入費用の確認 |
| カード利用明細 | 利用付帯の条件を満たす決済の確認 |
※必要書類は事故の種類や請求内容によって異なります。
特に重要なのは、航空会社の証明書と、実際に支払った費用の領収書です。
プロのポメ君旅行中に捨ててしまうと、帰国後の保険金請求で困る可能性があります。
トラブルが発生したら、次の流れで対応しましょう。
- 航空会社に遅延・欠航・手荷物トラブルを申し出る
- 遅延証明書や手荷物事故証明書を取得する
- 必要な宿泊・食事・生活必需品の費用を記録する
- 領収書や予約確認書を保管する
- アメックスの保険ホットラインへ連絡する
保険金請求については、アメックス公式の保険ホットラインで案内されています。
電話番号:0120-234586
受付時間:9:00〜17:00(土日祝日を除く)
海外からの連絡方法や必要書類については、旅行前に最新の公式案内を確認しておきましょう。
航空便遅延保険は家族カード会員が対象外なので注意
アメックスゴールドプリファードの航空便遅延費用補償で、特に注意したいのが補償対象者です。
海外旅行傷害保険には家族カード会員や家族特約の補償がありますが、航空便遅延費用補償は基本カード会員のみが対象です。
プロのポメ君つまり、家族旅行で夫が本会員、妻が家族カード会員、子ども2人が家族特約の対象者だったとしても、全員が同じ航空便遅延補償を受けられるわけではありません。
家族全員分の航空券をカード決済していても、この違いは変わりません。
家族旅行で航空便の遅延や手荷物トラブルに備えたい場合は、家族それぞれの補償範囲を確認し、必要に応じて別の保険を検討しましょう。
アメックスゴールドプリファードの海外旅行保険だけで十分?
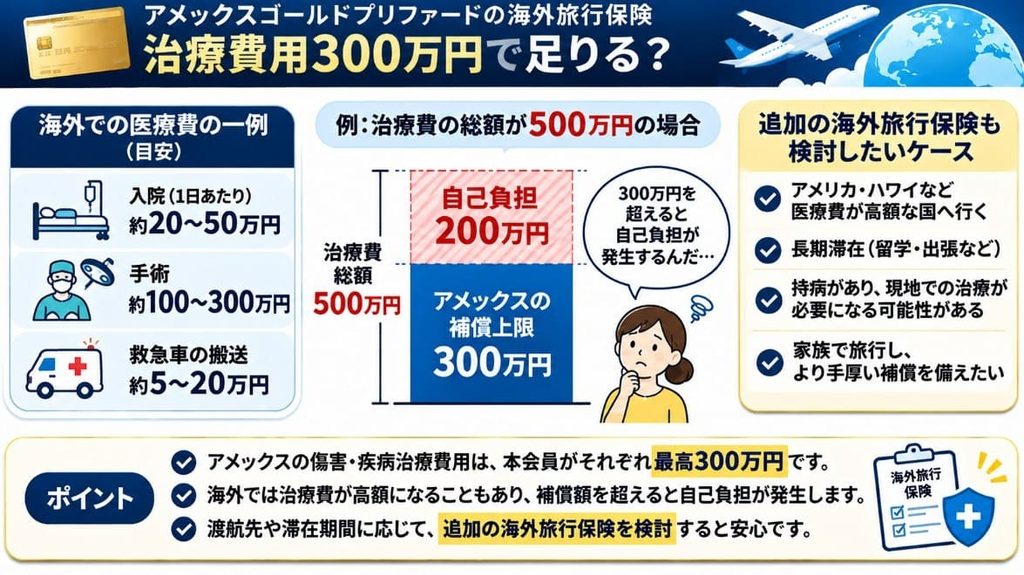
アメックスゴールドプリファードの海外旅行保険は、最高1億円の補償が付帯しているものの、カード付帯保険だけで十分とは限りません。
特に確認したいのが、海外で病気やケガをした際の治療費用です。
プロのポメ君本会員の傷害・疾病治療費用は、それぞれ最高300万円。家族特約では最高200万円となります。
短期間の旅行でも、入院や手術が必要になれば医療費が高額になる可能性があります。
そのため、渡航先や旅行期間、家族構成に合わせて、追加の海外旅行保険が必要か判断することが大切です。
まずは、カード付帯保険だけで十分かを判断するポイントを確認しましょう。
最高1億円でも治療費用は300万円
アメックスゴールドプリファードの海外旅行保険で注意したいのは、最高1億円という補償額の意味です。
この金額は傷害死亡・後遺障害の補償限度額であり、病気やケガの治療費用に使える金額ではありません。
| 補償項目 | 本会員の補償限度額 |
|---|---|
| 傷害死亡・後遺障害 | 最高1億円 |
| 傷害治療費用 | 最高300万円 |
| 疾病治療費用 | 最高300万円 |
| 賠償責任 | 最高4,000万円 |
| 救援者費用 | 最高400万円 |
例えば、海外旅行中に病気で入院し、治療費が500万円かかった場合を考えてみましょう。
仮に全額が疾病治療費用の補償対象となるケースでも、アメックスゴールドプリファードの補償限度額は300万円です。
この場合、残りの200万円は別の保険などでカバーできなければ、自己負担になる可能性があります。
| 治療費の例 | カード付帯保険の上限 | 上限を超える金額 |
|---|---|---|
| 100万円 | 300万円 | 0円 |
| 300万円 | 300万円 | 0円 |
| 500万円 | 300万円 | 200万円 |
| 1,000万円 | 300万円 | 700万円 |
※補償対象となる治療費が全額認められたと仮定した計算例です。実際の支払額は保険規定によって異なります。
このように、治療費用が高額になると、カード付帯保険だけでは不足することがあります。
また、傷害治療費用と疾病治療費用は、それぞれ異なる補償項目です。
「300万円+300万円で、病気の治療に600万円使える」という意味ではありません。
海外旅行保険を比較する際は、死亡・後遺障害の金額だけでなく、治療費用の補償限度額を重視しましょう。
高額な医療費や持病への備え
アメックスゴールドプリファードの海外旅行保険では、旅行中の病気やケガが補償対象になります。
ただし、すべての病気や治療が対象になるわけではありません。
プロのポメ君特に注意したいのが、旅行前から治療している病気や持病です。
例えば、次のようなケースでは補償条件を確認する必要があります。
- 持病が旅行中に悪化した
- 出発前から症状があった
- 定期的な治療や投薬が必要になった
- 旅行中に予定していた治療を受けた
こうしたケースでは、カード付帯保険の対象外となる可能性があります。
また、一般の海外旅行保険でも、持病に関する治療がすべて補償されるとは限りません。
プロのポメ君追加保険を選ぶ場合は、既往症の応急治療に関する補償があるか、対象となる病気や期間に制限がないかを確認しておきましょう。
さらに、治療費用の補償額だけでなく、現地での医療サポートも重要です。
アメックスゴールドプリファードには、海外で日本語によるサポートを受けられる「オーバーシーズ・アシスト」が用意されています。
病院の紹介や医療相談などに対応していますが、サービスを利用できることと、治療費がすべて保険で支払われることは別です。
必要に応じて、キャッシュレス診療の対応範囲や立て替え払いの条件も確認しておきましょう。
別途海外旅行保険への加入を検討したい人
アメックスゴールドプリファードの海外旅行保険だけでは不安な場合は、別途海外旅行保険への加入を検討しましょう。
特に、次のような方は追加の補償を考えておきたいところです。
| こんな人 | 追加保険を検討したい理由 |
|---|---|
| アメリカ・ハワイへ旅行する人 | 高額な医療費に備えるため |
| 子ども連れで海外旅行する人 | 家族特約の治療費用が最高200万円のため |
| 高齢の家族と旅行する人 | 病気やケガによる治療・搬送費用に備えるため |
| 90日を超えて海外に滞在する人 | カード付帯保険の補償期間を超えるため |
| 持病がある人 | 既往症に関する補償条件を確認する必要があるため |
| 医療費の自己負担をできるだけ減らしたい人 | 治療費用300万円を超える事態に備えるため |
一方、短期間の海外旅行で、カード付帯保険の補償内容と自己負担できる金額を確認したうえで、追加保険を契約しないという判断も考えられます。
重要なのは、カード付帯保険があるから不要と決めつけず、必要な補償額を確認することです。
プロのポメ君なお、追加保険を選ぶ際は、死亡・後遺障害の補償を増やすことよりも、傷害・疾病治療費用や救援者費用を手厚くすることを優先して検討するとよいでしょう。
アメックスでは、カード付帯保険を補完する海外旅行保険も案内されています。
治療・救援費用を重視したプランなどがあるため、旅行先や必要な補償に合わせて比較してみてください。
アメックスゴールドプリファードの海外旅行保険だけで十分かチェック
最後に、追加の海外旅行保険が必要か判断するためのポイントをまとめました。
| チェック項目 | 確認すること |
|---|---|
| 利用付帯の条件 | 対象となる旅行代金をカード決済したか |
| 治療費用 | 最高300万円で十分と判断できるか |
| 家族の補償 | 家族特約の最高200万円で十分か |
| 旅行期間 | 90日以内に収まるか |
| 持病 | 既往症に関する補償を確認したか |
| 渡航先 | 高額な医療費や搬送費用に備えられるか |
これらを確認して不安が残る場合は、追加の海外旅行保険を検討するのがおすすめです。
アメックスゴールドプリファードの海外旅行保険は、旅行中のさまざまなトラブルに備えられる便利な特典です。
ただし、治療費用の上限は本会員が300万円、家族特約が200万円という点を理解しておきましょう。
アメックスゴールドプリファードの海外旅行保険を他のアメックスカードと比較
アメックスゴールドプリファードの海外旅行保険は、他のアメックスカードと比べて充実しているのでしょうか。
プロのポメ君アメックスゴールドプリファードは、アメックスグリーンより治療費用の補償が手厚く、海外旅行と日常利用のバランスを重視する方に向いていますよ。
一方、海外旅行保険の補償額を最優先するなら、アメックスプラチナも比較したいところです。
ここでは、アメックスグリーン・ANAアメックスゴールド・アメックスプラチナとの違いを解説します。
アメックスグリーンとの違い
アメックスグリーンとゴールドプリファードの大きな違いは、海外旅行中の治療費用です。
| 比較項目 | アメックスグリーン | ゴールドプリファード |
|---|---|---|
| 傷害死亡・後遺障害 | 最高5,000万円 | 最高1億円 |
| 傷害治療費用 | 最高100万円 | 最高300万円 |
| 疾病治療費用 | 最高100万円 | 最高300万円 |
| 賠償責任 | 最高3,000万円 | 最高4,000万円 |
| 利用付帯 | ○ | ○ |
| 家族特約 | あり | あり |
※基本カード会員の補償額。所定の利用付帯条件を満たした場合です。
ゴールドプリファードは、グリーンと比較して傷害・疾病治療費用がそれぞれ3倍となっています。
プロのポメ君例えば、海外で入院して治療費が200万円かかった場合、グリーンの補償限度額は100万円ですが、ゴールドプリファードは300万円です。
もちろん、実際の保険金支払額は事故や治療の内容によって異なります。
それでも、海外旅行中の医療費に備えるという点では、ゴールドプリファードの方が補償額に余裕があります。
海外旅行の機会が多く、治療費用の補償を重視する方には、ゴールドプリファードが有力な選択肢です。
ただし、グリーンにも海外旅行保険は付帯しています。
旅行頻度が少ない場合は、カードの維持費と追加の海外旅行保険の保険料を合わせて比較するとよいでしょう。
ANAアメックスゴールドとの違い
ANAアメックスゴールドは、ANAマイルを貯めたい方に向いているカードです。
海外旅行傷害保険も付帯しており、旅行代金の決済など所定の条件を満たすことで補償を受けられます。
両カードを比較する際は、次のポイントを確認しましょう。
| 比較項目 | ゴールドプリファード | ANAアメックスゴールド |
|---|---|---|
| 海外旅行傷害保険 | あり | あり |
| 利用付帯 | ○ | ○ |
| 家族向けの補償 | あり | あり |
| マイル関連特典 | ポイントをマイルへ移行可能 | ANAマイル関連特典が充実 |
| カード選びの軸 | 旅行・ホテル・日常利用 | ANA利用・マイル獲得 |
※ANAアメックスゴールドの詳細な補償額は、最新のカード別保険規定で確認してください。
ANAアメックスゴールドの魅力は、海外旅行保険だけではありません。
プロのポメ君ANAグループでのカード利用やマイル獲得など、航空会社に関連した特典もカード選びのポイントになりますよ。
一方、ゴールドプリファードは、ホテル特典やポイントプログラムなども含めて幅広く活用したい方に向いています。
海外旅行保険の補償額だけでなく、普段どの航空会社を利用するかも考えて選びましょう。
アメックスプラチナとの違い
海外旅行保険の補償を重視するなら、アメックスプラチナも比較対象になります。
アメックスプラチナでは、傷害・疾病治療費用がそれぞれ最高1,000万円と、ゴールドプリファードより高額です。
| 比較項目 | ゴールドプリファード | アメックスプラチナ |
|---|---|---|
| 傷害死亡・後遺障害 | 最高1億円 | 最高1億円 |
| 傷害治療費用 | 最高300万円 | 最高1,000万円 |
| 疾病治療費用 | 最高300万円 | 最高1,000万円 |
| 賠償責任 | 最高4,000万円 | 最高5,000万円 |
| 救援者費用 | 最高400万円 | 最高1,000万円 |
※基本カード会員が所定の旅行代金をカード決済した場合の補償額です。プラチナの自動付帯条件は入会時期などによって異なります。
注目したいのは、治療費用の差です。
ゴールドプリファードが最高300万円なのに対し、プラチナは最高1,000万円となっています。
プロのポメ君海外での高額な医療費に備えるという点では、プラチナの方が手厚い補償を備えていますね。
ただし、プラチナはカードの維持費も高くなるため、保険だけを理由に選ぶのが最適とは限りません。
また、2026年7月にはプラチナの特典改定が実施され、海外旅行保険の自動付帯についても変更が案内されています。
プラチナは入会時期などによって適用条件が異なるため、最新の保険規定を確認することが重要です。
プロのポメ君海外旅行保険の不足分だけを補いたい場合は、ゴールドプリファードに追加の海外旅行保険を組み合わせる方法もありますよ。
海外旅行保険を重視するならどれがおすすめ?
ここまでの比較を踏まえると、おすすめのカードは海外旅行の頻度や重視する特典によって異なります。
| こんな人 | おすすめのカード |
|---|---|
| 維持費を抑えながら海外旅行保険を持ちたい | アメックスグリーン |
| 海外旅行保険とホテル特典をバランスよく活用したい | ゴールドプリファード |
| ANAマイルを積極的に貯めたい | ANAアメックスゴールド |
| 治療費用などの補償額をより重視したい | アメックスプラチナ |
特にゴールドプリファードは、海外旅行保険に加えてホテル関連の特典やポイントプログラムも活用できるカードです。
海外旅行だけでなく、国内旅行や普段の買い物でもカードを使いたい方に向いています。
一方、海外旅行保険の補償額を最優先する場合は、プラチナや追加の海外旅行保険を比較しましょう。
海外旅行保険だけでカードを選ぶのではなく、年会費・旅行頻度・家族の補償・日常で使える特典を総合的に判断することが大切です。
アメックスゴールドプリファードの保険の使い方と請求方法!海外旅行中に病気やケガをしたら?
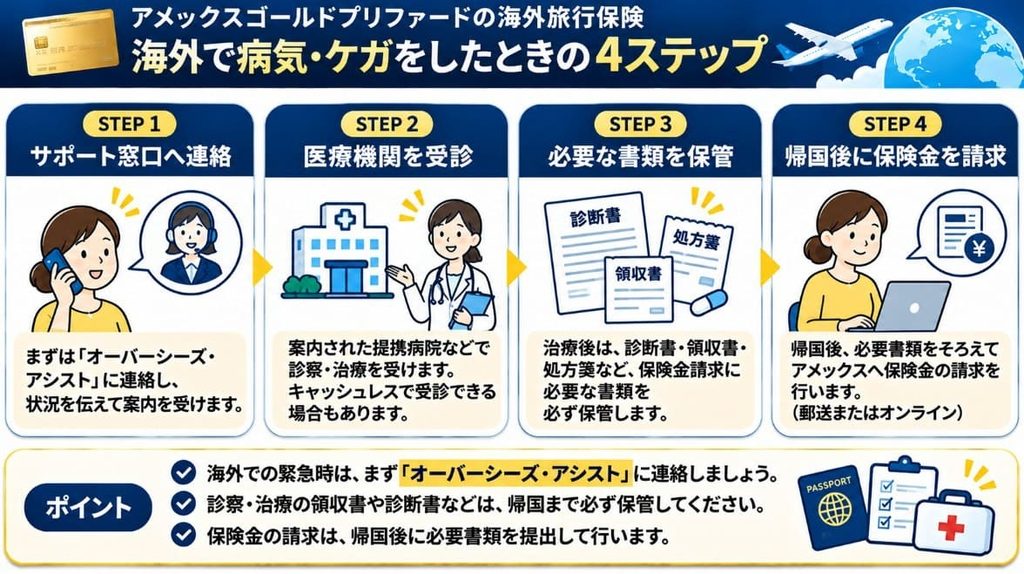
アメックスゴールドプリファードの海外旅行保険を利用する場合、海外で病気やケガをしたら、まずは「オーバーシーズ・アシスト」に連絡するのがおすすめです。
プロのポメ君オーバーシーズ・アシストは、海外旅行中のトラブルに24時間日本語で対応するサポートサービスです。
医療機関の紹介や、カード付帯の海外旅行傷害保険に関する問い合わせなどに対応しています。
ただし、緊急性が高い場合は、サポートへの連絡を待たずに現地の救急サービスを利用してください。
保険を使うまでの基本的な流れは、次のとおりです。
| ステップ | 対応すること |
|---|---|
| ①連絡 | オーバーシーズ・アシストに相談する |
| ②受診 | 案内された病院などで治療を受ける |
| ③書類保管 | 診断書・領収書などを保存する |
| ④保険金請求 | 保険ホットラインに連絡して手続きする |
それぞれ詳しく解説します。
オーバーシーズ・アシストへの連絡方法
アメックスゴールドプリファードの会員は、海外旅行中に「オーバーシーズ・アシスト」を利用できます。
主なサポート内容は次のとおりです。
- 日本語による24時間の電話サポート
- 現地の医療機関の紹介
- 医療機関の予約や受診に関する支援
- 緊急時の相談
- カード付帯の海外旅行傷害保険に関する問い合わせ
海外では、病院の探し方や現地の言葉に不安を感じることもありますよね。
そのような場合に、日本語で相談できるのは心強いポイントです。
オーバーシーズ・アシストの電話番号は、滞在している国や地域によって異なります。
プロのポメ君海外旅行へ出発する前に、渡航先の連絡先をスマートフォンに保存しておくと安心ですよ。
キャッシュレス診療は利用できる?
海外旅行保険を利用する際に気になるのが、病院での支払い方法です。
海外では、診療内容によって高額な治療費が発生する場合があります。
そのため、現地で治療費を立て替える必要があるのか確認しておきたいところです。
プロのポメ君アメックスの公式サイトでは、海外旅行中に病気や事故に遭った場合、カード払いが可能な医療機関を紹介できると案内してありました。
ただし、カードで支払える病院を紹介してもらえることと、保険会社が治療費を直接支払うキャッシュレス診療は別です。
キャッシュレス診療が利用できるかどうかは、医療機関や保険の適用条件などによって異なります。
受診前に、次の点を確認しましょう。
| 確認項目 | 内容 |
|---|---|
| 保険の適用 | 利用付帯の条件を満たしているか |
| 医療機関 | サポート窓口から紹介してもらえるか |
| 支払い方法 | キャッシュレス診療に対応しているか |
| 立て替え | 一時的な自己負担が必要か |
| 補償限度額 | 治療費用の最高300万円以内か |
例えば、現地の病院で治療費をカード決済した場合、後から保険金を請求する必要があるケースも考えられます。
また、補償限度額を超える費用や保険対象外の治療費は、自己負担となる可能性があります。
キャッシュレス診療を希望する場合は、受診前にオーバーシーズ・アシストへ対応可否を確認してください。
保険金請求に必要な書類
海外旅行保険の保険金を請求する際は、事故や病気の状況を証明する書類が必要になります。
必要書類は請求する保険金の種類によって異なりますが、一般的には次のようなものが挙げられます。
| 必要書類 | 主な目的 |
|---|---|
| 保険金請求書 | 請求内容の申告 |
| 医師の診断書 | 病気やケガの内容を証明 |
| 医療費の領収書 | 支払った治療費の確認 |
| 診療明細書 | 治療内容の確認 |
| 航空券・搭乗券 | 旅行期間の確認 |
| 旅行予約確認書 | 旅行日程の確認 |
| カード利用明細 | 利用付帯の条件を満たす決済の確認 |
※実際の必要書類は保険会社からの案内に従ってください。
特に重要なのが、診断書と医療費の領収書です。
海外の医療機関で発行された書類は、帰国後に再取得するのが難しい場合もあります。
プロのポメ君治療を受けたら、必要な書類を確認して保管しておきましょう。
また、旅行代金をアメックスゴールドプリファードで支払ったことを確認できる書類も大切です。
航空券の予約確認メールやカード利用明細などは、旅行が終わるまで削除しないようにしてください。
帰国後に保険金を請求する場合の流れ
海外旅行中に治療費を立て替えた場合は、帰国後に保険金を請求することがあります。
基本的な手続きの流れは次のとおりです。
帰国後、アメックスの保険ホットラインに連絡し、保険金を請求したいことを伝えます。
0120-234586
受付時間:9:00〜17:00(土日祝日を除く)
事故や病気の発生状況、旅行日程、治療内容などを説明し、必要な手続きを確認しましょう。
案内された保険金請求書や診断書、領収書などを準備します。
旅行代金のカード決済を証明する書類が必要になる場合もあります。
書類に不備があると手続きに時間がかかる可能性があるため、提出前に確認しておきましょう。
必要書類がそろったら、案内された方法で提出します。
提出先や提出方法は、保険ホットラインからの案内に従ってください。
保険会社が事故や治療の内容を確認し、補償対象と認められた場合に保険金が支払われます。
ただし、請求した金額がすべて支払われるとは限りません。
補償限度額や免責事項などによって、支払額が異なる場合があります。
海外旅行保険を利用するときの3つの注意点
最後に、海外旅行保険を利用する際の注意点をまとめます。
- 利用付帯の条件を確認する
-
アメックスゴールドプリファードの海外旅行保険は利用付帯です。
カードを持っているだけでは適用されないため、対象となる旅行代金を支払っているか確認しましょう。
- 緊急時は治療を優先する
-
重い病気や大きなケガをした場合は、オーバーシーズ・アシストへの連絡よりも救急対応を優先してください。
安全を確保したうえで、可能な限り早くサポート窓口へ相談しましょう。
- 領収書や診断書を保管する
-
保険金を請求する際には、治療費や事故の内容を確認できる書類が必要です。
帰国後に困らないよう、現地で受け取った書類はまとめて保管しておきましょう。
アメックスゴールドプリファードは、海外旅行保険だけでなく、24時間日本語で相談できるオーバーシーズ・アシストも利用できます。
万が一のときに慌てないよう、旅行前に連絡先と保険の適用条件を確認しておくことが大切です。
アメックスゴールドプリファードの海外旅行保険に関するよくある質問
アメックスゴールドプリファードの海外旅行保険について、よくある質問をまとめました。
特に、航空券の支払い方法や家族特約、保険証明書の発行については、出発前に確認しておきたいポイントです。
航空券を別のカードで購入しても海外旅行保険は使える?
ただし、対象となる別の旅行代金をアメックスゴールドプリファードで決済していれば、保険が適用される場合があります。
プロのポメ君例えば、航空券は別のカードで購入していても、所定の条件を満たすパッケージツアー代金をアメックスゴールドプリファードで支払っているケースです。
また、日本出国後に海外で対象となる公共交通機関のチケットを購入した場合、購入時から補償が始まることもあります。
一方、ホテル代や食事代だけを決済しても、利用付帯の条件は満たせません。
旅行前に対象となる決済があるか確認しましょう。
マイルで購入した航空券でも海外旅行保険は適用される?
重要なのは、カードで支払った金額が保険規定上の対象となる旅行代金に該当するかどうかです。
プロのポメ君例えば、ANAやJALのマイルを使って航空券を取得し、諸税だけをアメックスゴールドプリファードで決済するケースがありますよ。
この場合、決済したという事実だけで利用付帯の条件を満たしたと判断するのは避けましょう。
特典航空券を利用する場合は、予約内容と支払いの内訳を確認し、事前にアメックスの保険ホットラインへ問い合わせるのがおすすめです。
HISやJTBの海外ツアーでも適用される?
例えば、航空券と宿泊がセットになった海外パッケージツアーをアメックスゴールドプリファードで決済する場合です。
ただし、旅行会社で購入した商品がすべて対象になるわけではありません。
ホテルだけの予約や現地オプショナルツアーなどは、対象となる旅行代金に該当しない場合があります。
プロのポメ君予約前に旅行商品の内容を確認しておきましょう。
家族カードを持っていない妻や子どもも補償される?
家族特約の主な補償額は次のとおりです。
| 補償項目 | 家族特約 |
|---|---|
| 傷害死亡・後遺障害 | 最高1,000万円 |
| 傷害治療費用 | 最高200万円 |
| 疾病治療費用 | 最高200万円 |
| 賠償責任 | 最高4,000万円 |
| 救援者費用 | 最高300万円 |
ただし、家族特約の対象となる親族の範囲や、生計を共にしているかなどの条件があります。
また、家族の旅行代金についても利用付帯の条件を満たす必要があります。
家族旅行を予約する際は、誰の航空券をどのカードで支払うのか確認しておくと安心です。
海外旅行保険の証明書は発行できる?
付保証明書は、カード付帯の海外旅行傷害保険について、補償内容を英文で証明する書類です。
留学やワーキングホリデー、保険加入証明の提出が求められる国への渡航などで必要になる場合があります。
プロのポメ君発行を希望する場合は、アメックスの保険ホットラインへ連絡してください。
電話番号:0120-234586
受付時間:9:00〜17:00(土日祝日を除く)
付保証明書の発行には、1週間以上かかる場合があります。
そのため、渡航先で提出が必要な場合は、余裕をもって申請しましょう。
なお、付保証明書は保険証券ではなく、医療機関に対して直接効力を持つ書類でもありません。
また、付保証明書を発行していなくても、保険の適用条件を満たしていれば補償を受けられます。
アメックスゴールドプリファードの国内旅行保険との違いは?
アメックスゴールドプリファードには、海外旅行保険だけでなく国内旅行傷害保険も付帯しています。
ただし、補償内容は異なります。
| 比較項目 | 海外旅行保険 | 国内旅行保険 |
|---|---|---|
| 利用付帯 | ○ | ○ |
| 傷害死亡・後遺障害 | 最高1億円 | 最高5,000万円 |
| 傷害治療費用 | 最高300万円 | 海外旅行保険と同じ補償はなし |
| 疾病治療費用 | 最高300万円 | 対象外 |
| 賠償責任 | 最高4,000万円 | 海外旅行保険と同じ補償はなし |
| 救援者費用 | 最高400万円 | 海外旅行保険と同じ補償はなし |
※基本カード会員の補償額です。国内旅行保険には、事故の種類や旅行代金の支払いに関する適用条件があります。
国内旅行保険は、海外旅行保険のように旅行中の病気やケガの治療費を幅広く補償するものではありません。
国内旅行では、公共交通機関の搭乗中や宿泊施設での事故など、所定の事故による傷害死亡・後遺障害が主な補償対象となります。
プロのポメ君国内旅行と海外旅行では保険の仕組みが異なるため、それぞれの補償内容を確認しておきましょう。
海外旅行保険はカードを持っているだけで適用される?
そのため、カードを持っているだけでは原則として保険は適用されません。
対象となる航空券やパッケージツアーの代金をカードで決済するなど、所定の条件を満たす必要があります。
プロのポメ君特に、航空券を別のカードで購入している場合や、マイルで取得している場合は注意しましょう。
海外旅行保険は何日間まで補償される?
90日を超える長期留学や海外出張などでは、補償されない期間が生じる可能性があります。
また、日本出国後に対象となる公共交通機関のチケットを購入して利用付帯の条件を満たした場合は、その購入時から補償が始まります。
プロのポメ君購入日から新たに90日間が追加されるわけではないため、注意してくださいね。
海外旅行保険は別に加入した方がいい?
追加の海外旅行保険が必要かどうかは、渡航先や旅行期間、家族構成によって異なります。
アメックスゴールドプリファードの傷害・疾病治療費用は、本会員がそれぞれ最高300万円、家族特約がそれぞれ最高200万円です。
海外で入院や手術が必要になった場合、治療費用が補償限度額を超える可能性もあります。
プロのポメ君特にアメリカやハワイなど、医療費が高額になりやすい地域へ旅行する場合は、追加の海外旅行保険を検討するとよいでしょう。
最高1億円という死亡・後遺障害の補償額だけで判断せず、治療費用の補償額を確認することが大切です。
アメックスゴールドプリファードの海外旅行保険は利用付帯の条件確認が重要
アメックスゴールドプリファードには、最高1億円の海外旅行傷害保険が付帯しています。
海外旅行中の病気やケガだけでなく、賠償責任や携行品損害など、幅広いトラブルに備えられるのが魅力です。
ただし、保険は自動付帯ではなく利用付帯のため、旅行代金の支払い条件を満たす必要があります。
最後に、重要なポイントをまとめました。
| 項目 | 覚えておきたいポイント |
|---|---|
| 付帯条件 | 自動付帯ではなく利用付帯 |
| 傷害死亡・後遺障害 | 本会員は最高1億円 |
| 傷害・疾病治療費用 | 本会員はそれぞれ最高300万円 |
| 家族特約 | 条件を満たす配偶者や子どもなども対象 |
| 家族特約の治療費用 | それぞれ最高200万円 |
| 補償期間 | 1回の旅行につき最長90日間 |
| 航空便遅延補償 | 基本カード会員が対象 |
| 海外でのサポート | オーバーシーズ・アシストを利用可能 |
特に注意したいのは、最高1億円は海外での治療費用の上限ではないという点です。
プロのポメ君病気やケガの治療費用は最高300万円のため、渡航先によっては追加の海外旅行保険も検討したいところですね。
また、家族旅行では、本会員・家族カード会員・家族特約で補償額が異なります。
出発前には、次の3点を確認しておきましょう。
- 対象となる航空券やツアー代金をカード決済しているか
- 家族全員が補償の対象になっているか
- 治療費用の補償額が旅行先や滞在期間に対して十分か
アメックスゴールドプリファードは、海外旅行保険に加えて、ホテル特典やポイントプログラムなども充実したカードです。
海外旅行保険の条件を正しく理解し、必要に応じて追加の保険を組み合わせることで、より安心して旅行を楽しめるでしょう。
旅行を予約する際は、最新の補償内容と利用付帯の条件をアメックス公式サイトで確認してください。
コメント